WGA en Ziektewet
Combineer kostenbesparing met goed werkgeverschap
Ben je eigenrisicodrager voor de WGA en vraag je je af of dat nog steeds de beste keuze is? Of ben je publiek verzekerd bij UWV en wil je weten wat het eigenrisicodragerschap je oplevert? Wij geven je helder inzicht, scherpe analyses en een onderbouwde keuze.
Vertrouwd door deze bedrijven:
Alle opties en aanbieders in beeld
Ons advies gaat over het totaal van je keuzes rond eigenrisicodragerschap. We brengen alle financieringsopties in kaart:
-
conventionele verzekeringen
-
borgstelling
-
gedeeltelijke verzekeringsvormen
-
het publieke stelsel via UWV
Onze werkwijze is onafhankelijk en transparant. Je krijgt een compleet beeld van alle aanbieders en mogelijkheden.
Focus op effectieve uitvoering
Onze analyse gaat verder dan een vergelijking van premies en kosten. We kijken naar de gevolgen voor jouw organisatie:
-
Welk werk komt erbij kijken?
-
Waar kun je juist werk uit handen geven?
-
Hoe goed werkt de uitvoering in de praktijk?
Ons uitgangspunt: je lasten dalen alleen structureel als de re-integratie goed loopt en de schadelast scherp wordt beheerd. Zo levert je keuze zowel financieel voordeel als goed werkgeverschap op.
Oog voor WGA én Ziektewet
In ons WGA-advies nemen we de Ziektewet altijd mee. De risico’s liggen in elkaars verlengde. Eigenrisicodragerschap voor de Ziektewet is vaak een voorwaarde voor een WGA-dekking. Toch verdient de Ziektewet een eigen analyse:
-
Behandel je ziek-uit-dienstmeldingen apart of als onderdeel van één totaaloplossing?
-
Past zelf dragen bij jouw organisatie of is verzekeren verstandiger?
Wij geven je inzicht en heldere afwegingen. Zo neem je beslissingen die nu en later goed uitpakken.
Zo ziet het traject eruit
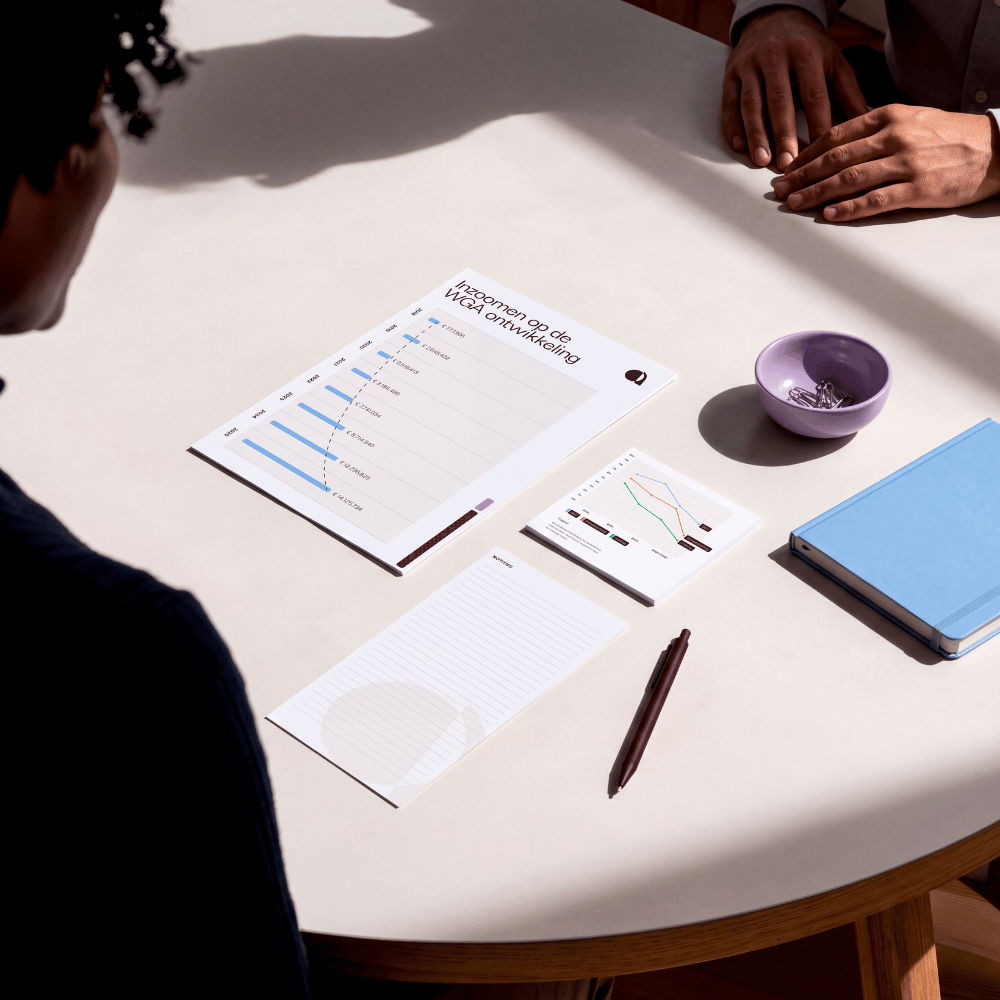
Wil je overstappen naar het eigenrisicodragerschap? Dat kan maar op twee momenten per jaar: op 1 januari en op 1 juli. En je aanvraag moet uiterlijk dertien weken van tevoren bij de Belastingdienst liggen. Voor een overstap op 1 januari betekent dat: je beslissing valt vóór 1 oktober. Zo pakken we het samen aan:
1
Kennismaking
We maken kennis en bespreken je situatie, je cijfers en je wensen.
2
Whk-beschikkingen delen
Je deelt de beschikkingen van de afgelopen drie jaar met Ascot Advies. Daaruit halen we je schadelast, trend en je premieontwikkeling.
3
Start inventarisatie
We brengen je risico in kaart en rekenen de opties door: publiek verzekerd blijven bij UWV, of eigenrisicodrager worden.
4
OR informeren
De ondernemingsraad heeft adviesrecht. We helpen je bij de informatie die je daarvoor nodig hebt.
5
Adviespresentatie met offertes van verzekeraars
Je krijgt alle opties op tafel, met de offertes en onze onderbouwde aanbeveling. Je ziet precies wat elke keuze kost en oplevert.
6
Definitieve beslissing
Jij beslist. Wij verzorgen de aanvraag bij de Belastingdienst en de aanmelding bij de verzekeraar. Deze deadline is hard: te laat is een half jaar wachten.
7
Implementatiesessie
We maken concrete afspraken over de uitvoering. Wie doet wat?
8
Overstap naar eigenrisicodragen
Je bent eigenrisicodrager. Wij staan naast je tijdens deze periode.
Vier manieren om je risico te financieren
Hoeveel risico wil je zelf dragen? Dat is de kernvraag. Hoe meer risico je zelf draagt, hoe lager je vaste kosten. Maar ook: hoe groter de impact als het misgaat. Er zijn vier routes. Wij zetten ze naast elkaar en rekenen ze voor je door.
Financieringsopties WGA
Hoge risicobereidheid
Lage risicobereidheid
Publiek verzekerd
Je blijft in het publieke stelsel en betaalt premie aan UWV. Je hebt geen eigen risico, maar ook geen invloed op de uitvoering en de schadelast. Je premie beweegt mee met je schadeverleden.

Borgstelling
Je bent eigenrisicodrager en draagt de uitkeringen zelf, maar zet een uitvoerder in. Je laat met een garantstelling zien dat je aan je verplichtingen kunt voldoen. Je betaalt alleen een vergoeding voor de garantie. Dit past bij organisaties die het risico goed kunnen dragen en zelf willen sturen. Wij werken hiervoor samen met Allianz Trade en Liberty Mutual Surety.
Deels verzekerd (hybride)
Je bent eigenrisicodrager en verzekert een deel van je risico. Bijvoorbeeld 75, 50 of 25 procent. Zo houd je grip op de uitvoering en beperk je financiële uitschieters. Deze vorm biedt Acture Verzekeringen.
Conventioneel 100% verzekerd
Je bent eigenrisicodrager en verzekert je risico volledig bij een private verzekeraar. Je kosten zijn voorspelbaar en de verzekeraar voert de re-integratie uit of laat dat doen. Dit past bij een lage risicobereidheid. Wij werken samen met De Goudse, Avéro Achmea, Loyalis, a.s.r., Nationale-Nederlanden, elipsLife, Aevitae en Acture Verzekeringen.
Voordeel bij een overstap
Stap je over naar het eigenrisicodragerschap? Dan blijven je lopende Ziektewet- en WGA-dossiers achter bij UWV. Je neemt ze dus niet mee. Alleen nieuwe instroom met een eerste ziektedag van ná de ERD-datum komt voor jouw rekening. Dat maakt het moment van overstappen belangrijk. Wij rekenen voor je uit wat dat in jouw situatie betekent.
Transparant over ons netwerk
Acture Verzekeringen is net als Ascot Advies onderdeel van Acture. Ons advies is en blijft onafhankelijk. We vergelijken de hele markt en onderbouwen elke aanbeveling met cijfers. Je ziet altijd waarom een oplossing wel of niet bij je past.
Meer dan
een verzekering
Aanbesteding
Werk je bij een overheids- of onderwijsorganisatie? Dan hoort er vaak een aanbestedingstraject bij. Wij begeleiden je van inventarisatie tot gunning.
Cofinanciering
Veel verzekeraars betalen mee aan interventies. De Ascot CofiDesk zorgt dat je die bijdrage ook echt krijgt.
Twijfel je over eigenrisicodragen?
Wij rekenen alle opties voor je door!